Las «debilidades» financieras encontradas en el Ejército, Fuerza Aérea y el CESAC
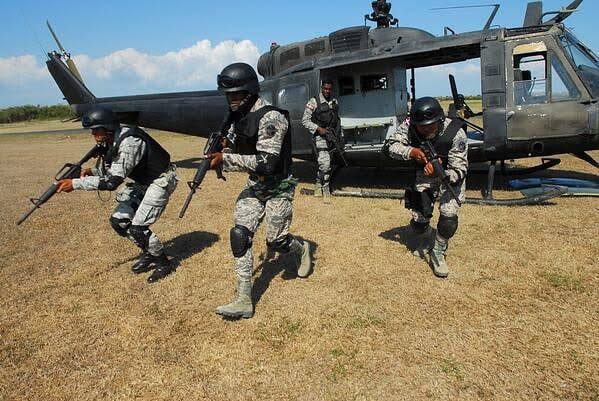
Las cuentas no están claras en las finanzas de instituciones castrenses auditadas por la Contraloría General de la República.
Se trata de gestiones del actual gobierno en la Fuerza Aérea Dominicana y el Ejército, donde el organismo fiscalizador encontró una serie de «debilidades» financieras consideradas «subsanables».
Las auditorías internas realizadas por la Contraloría identificaron múltiples hallazgos administrativos, financieros y de control interno en esas dos instituciones militares y en el Cuerpo Especializado en Seguridad Aeroportuaria y de la Aviación Civil (CESAC), incluyendo deficiencias en inventarios, compras y contrataciones, manejo de activos, cuentas bancarias y registros financieros.
En el caso de la Fuerza Aérea de la República Dominicana (FARD), la auditoría correspondiente al período 2021-2024 detectó 21 hallazgos.
Entre ellos figura la falta de elaboración de estados financieros conforme a las normas vigentes, la existencia de cuentas bancarias no administradas por la institución ni vinculadas a la Cuenta Única del Tesoro y la ausencia de manuales para el manejo de ingresos y cuentas por cobrar.
Además, la Contraloría observó inconsistencias en inventarios, bienes sin codificación de Bienes Nacionales, vehículos con matrículas a nombre de terceros y 516 vehículos sin documentación de matrícula dentro de una flotilla de 832 unidades. También identificó que 26 terrenos institucionales presentan problemas de titularidad y registro.
La auditoría también detectó compras no contempladas en el Plan Anual de Compras y Contrataciones por RD$335.5 millones, contrataciones bajo modalidad de urgencia por RD$230.9 millones para necesidades previamente programadas y un posible conflicto de interés en la adjudicación de un contrato por RD$61.7 millones a una empresa vinculada familiarmente con miembros de la institución.
En el Ejército de la República Dominicana (ERD), la Contraloría reportó siete hallazgos correspondientes al período 2023-2024. Entre ellos destacan la falta de implementación de la matriz de valoración de riesgos, cuatro cuentas bancarias no incorporadas al Sistema Integrado de Gestión Financiera (SIGEF) e ingresos por RD$4.2 millones que no fueron depositados en la Cuenta Única del Tesoro.
Asimismo, los auditores encontraron activos fijos con información desactualizada, incluyendo bienes sin valoración, sin código de Bienes Nacionales y sin registro de depreciación. También identificaron fraccionamientos en procesos de compras y contrataciones por más de RD$4.2 millones y diferencias por RD$5.6 millones entre los registros de contribuciones a la seguridad social y los reportes de la Tesorería de la Seguridad Social (TSS).
 En tanto, la auditoría practicada al Cuerpo Especializado en Seguridad Aeroportuaria y de la Aviación Civil (CESAC) durante 2024 reveló 22 hallazgos relacionados con la gestión financiera, inventarios, activos, contrataciones y recursos humanos.
Entre las principales observaciones figuran ingresos propios por RD$8.2 millones que no fueron depositados previamente en la Cuenta Única del Tesoro, dos cuentas bancarias no incorporadas al SIGEF, inconsistencias en reportes de inventario, diferencias de RD$4.8 millones entre estados financieros y registros del SIAB, así como una discrepancia de RD$36.5 millones entre las adiciones registradas en el sistema de bienes y la ejecución presupuestaria.
Los auditores también reportaron 173 mobiliarios, equipos y 35 vehículos sin codificación de Bienes Nacionales, 160 equipos recibidos como donación que no estaban registrados en el sistema patrimonial, 35 vehículos sin registrar en el SIAB y ocho unidades que no figuraban en la póliza de seguro institucional.
Otro de los hallazgos señala que el CESAC adjudicó cuatro contratos a empresas cuyos accionistas son servidores públicos con participaciones societarias superiores al límite permitido por la Ley de Compras y Contrataciones. Además, detectó una diferencia de RD$85.3 millones entre el Plan Anual de Compras y Contrataciones y la ejecución real de las adquisiciones.
Las auditorías concluyen que la mayoría de las observaciones se encuentran en proceso de subsanación y ordenan a las instituciones presentar planes de acción para corregir las debilidades detectadas, de conformidad con la Ley 10-07 que regula el Sistema Nacional de Control Interno.